„Pierwsze pieniądze zarobiłem na jagodach”. Krzysztof Karwowski o 116 latach banku, gotówce, AI i biznesie bez skrótów
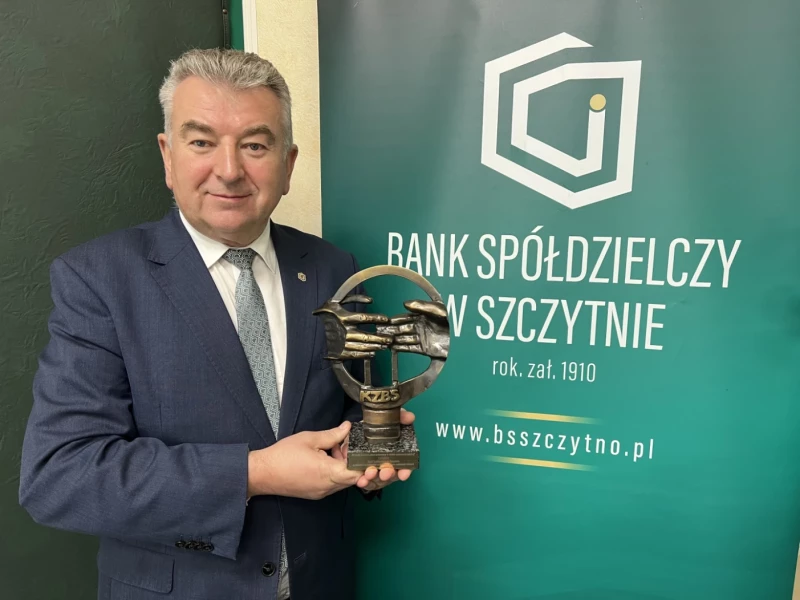
Bank Spółdzielczy w Szczytnie ma 116 lat, 11 placówek, ponad 130 pracowników i klientów niemal w całej Polsce. Jego prezes Krzysztof Karwowski mówi jednak, że największą przewagą nie jest ani liczba oddziałów, ani historia. Jest nią człowiek po drugiej stronie biurka. W rozmowie z „Tygodnikiem Szczytno” wraca też do własnych początków: pierwszych pieniędzy zarobionych przy zbieraniu jagód, pierwszej umowy o pracę przed ukończeniem 16 lat i zasady, że ciężko zarobionych pieniędzy nie wydaje się lekko. Rozmawiamy również o tym, czy gotówka zniknie, po co bankowi sztuczna inteligencja i co powiedziałby młodym ludziom, którzy chcą zacząć własny biznes.
Tygodnik Szczytno: 116 lat. To już nie tylko jubileusz, ale dowód, że ta instytucja potrafiła przeżyć kilka epok gospodarczych. Co dziś znaczy taki wiek dla banku?
Krzysztof Karwowski: Przede wszystkim ciągłość. Niewiele firm czy marek może powiedzieć, że działa ponad sto lat. Żeby przetrwać tak długo, trzeba się stale zmieniać i dostosowywać do otoczenia. To dotyczy technologii, produktów, regulacji, sposobu obsługi klienta. Historia sama w sobie nie wystarczy. Trzeba jeszcze umieć z nią wejść w teraźniejszość.
Bank wyrósł ze Szczytna, ale klientów ma dziś prawie w całym kraju. Jak lokalna instytucja wychodzi poza własny powiat?
Mamy 11 placówek w dwóch powiatach – szczycieńskim i olsztyńskim. Natomiast klientów mamy praktycznie w całej Polsce. Z tego, co pamiętam, nie mamy ich tylko w trzech województwach. Najczęściej trafiają do nas z polecenia, z rekomendacji. Ktoś powiedział komuś, że warto. Czasem dowiadują się o nas przez media społecznościowe albo wydarzenia, w których uczestniczymy.
Czyli nie wielka kampania, tylko reputacja?
W dużej mierze tak. Trzeba oczywiście mieć ofertę, która technologicznie i produktowo nie odstaje od dużych banków. Inaczej nie da się konkurować. Ale sama oferta już nie wystarcza. Klient, który ma dziś konto, kredyt czy firmę, najczęściej już gdzieś jest. Żeby zmienił bank, trzeba mu dać coś więcej niż tylko kolejną tabelę opłat.
Co jest tym „więcej”?
Relacja. Dostępność. To, że można przyjść i porozmawiać z człowiekiem. Mieliśmy ostatnio młodego przedsiębiorcę, który założył u nas konto firmowe. Powiedział, że wybrał nas dlatego, że nie zmuszamy go do jednej formy kontaktu. Jeśli chce, może spotkać się z pracownikiem, dyrektorem, a nawet prezesem. Jeśli chce, załatwia sprawę online. W wielu instytucjach klient jest dziś uczony przede wszystkim samoobsługi. Najpierw aplikacja, później bot, później infolinia, a dopiero na końcu człowiek. My nie chcemy iść wyłącznie w tę stronę.
Ale młody klient często słyszy reklamę: konto za zero, przelewy za zero, karta za zero. Czy „za zero” istnieje?
Nie. Nie ma darmowych obiadów. Często „zero” jest elementem strategii, żeby przyciągnąć klienta, przyzwyczaić go do produktu, a później na tej relacji zarabiać. To normalny mechanizm rynkowy. My też musimy konkurować ceną i technologią. Ale jeżeli chcemy, żeby ktoś do nas przyszedł i został, musimy dawać jeszcze inną wartość.
Czyli lokalność nadal ma znaczenie?
Tak, ale nie jako hasło reklamowe. Możemy odpowiedzieć na pytanie: co bank, w którym masz konto, zrobił dla regionu, w którym mieszkasz? My możemy podać dziesiątki, jeśli nie setki przykładów. Płacimy podatki tutaj, zatrudniamy ponad 130 osób, mamy 11 placówek w regionie, wspieramy koła gospodyń, sołectwa, kluby, wydarzenia i większe inicjatywy regionalne. Wydatki na sponsoring są dziś już wyraźnie powyżej pół miliona złotych.
Czyli bank najpierw zarabia, a potem część tych pieniędzy wraca do regionu?
Tak. To trzeba powiedzieć uczciwie: żeby pomagać, najpierw trzeba zarobić. Zyski budują kapitał, kapitał pozwala rozwijać bank, a część środków wraca później do społeczności. Jeżeli wyniki są lepsze, możemy przeznaczyć więcej. Jeżeli warunki się zmieniają, stopy procentowe spadają, wyniki są słabsze - trzeba to dopasować.
Zejdźmy z banku do człowieka. Pamięta pan pierwsze zarobione przez siebie pieniądze?
Tak. Pierwszą umowę o pracę miałem jeszcze przed ukończeniem 16 lat. Byłem uczniem szkoły zawodowej i praktyki odbywały się na zasadzie umowy o pracę. Ale pierwsze pieniądze zarabiałem dużo wcześniej.
Na czym?
Na runie leśnym. Mieszkałem na wsi, blisko lasów. Zbierałem przede wszystkim jagody. Pamiętam mój rekord: 10 kilogramów jagód jednego dnia, zbieranych ręcznie. Bez żadnej maszynki. To był naprawdę dobry wynik. (Śmiech)
I na co chłopak wydawał wtedy pieniądze?
Rzadko na chwilowe przyjemności. Miałem za dużo hobby. Znaczki, modele samolotów i okrętów, akwarium, wędkarstwo. Pieniądze zawsze znajdowały jakieś zastosowanie. I chyba do dziś zostało mi przekonanie, że kiedy pieniądze zarabia się ciężko, trudniej wydać je bezmyślnie.
Kiedy pierwszy raz poczuł pan, że pieniądz naprawdę ma wartość?
Bardzo wcześnie. Miałem może 10 albo 11 lat. Jak samemu trzeba było zarobić, to człowiek od razu inaczej patrzył na każdą złotówkę.
Dziś spotyka pan ludzi, którzy marzą o własnych firmach, otwierają je. Co powiedziałby pan młodemu człowiekowi: etat czy działalność?
Nie ma jednej odpowiedzi. Jedni mają pociąg do biznesu - do ryzyka, odpowiedzialności, niepewności. Inni wolą świat bardziej poukładany i wtedy etat jest dla nich lepszy. Własna firma daje większą swobodę i potencjalnie większy zarobek, ale też większą odpowiedzialność. Trzeba opłacić ZUS, podatki, pracowników, ponosić ryzyko decyzji. Jeżeli ktoś trafi w niszę, robi coś dobrze i ma do tego pasję, może osiągnąć bardzo dużo.
Pasja wystarczy?
Nie. Pasja pomaga, ale ma też drugą stronę. Człowiek potrafi się firmie całkowicie poświęcić, a wtedy pojawia się ryzyko dla rodziny i relacji. To trzeba umieć kontrolować. Natomiast dziś bardzo trudno zbudować dobry biznes bez zaangażowania. Klienci to czują. Jeżeli po drugiej stronie siedzi ktoś, kto chce tylko, żebyśmy jak najszybciej wyszli, zwykle już tam nie wracamy. A jeśli spotykamy pasjonata, który może godzinami opowiadać o tym, co robi, to od razu inaczej patrzymy na jego firmę.
Bankowość idzie w stronę AI, botów i automatyzacji. Bank Spółdzielczy w Szczytnie też korzysta ze sztucznej inteligencji?
Tak. Już korzystamy. Traktuję AI jako narzędzie zwiększające efektywność. Nie jako wyrocznię. Człowiek na końcu musi sprawdzić wynik, ocenić go i podjąć decyzję. Tego trendu już się nie cofnie. Sztuczna inteligencja będzie coraz bardziej obecna w bankowości. Ale dla nas najważniejszy wciąż jest człowiek. I myślę że nasi partnerzy, klienci to czują.
Czyli za kilka lat klient przyjdzie do banku i zamiast człowieka zastanie awatara?
Nie mamy strategii odejścia od człowieka. Paradoks polega na tym, że mamy coraz więcej kanałów komunikacji, a jednocześnie coraz większy deficyt prawdziwych relacji. Ludzie potrafią być cały czas online i równocześnie czuć się samotni. Dlatego możliwość wejścia do placówki i porozmawiania z człowiekiem nadal będzie wartością. Być może kiedyś trzeba będzie optymalizować godziny otwarcia, liczbę etatów czy dni pracy oddziału. Ale nie planujemy rezygnacji z obsługi bezpośredniej.
A gotówka? Zniknie?
Nie sądzę. Gotówka jest nie tylko formą płatności. Jest też elementem bezpieczeństwa. Wyobraźmy sobie skuteczny atak hakerski na system rozliczeniowy kraju. Płatności elektroniczne stają. Gospodarka ma problem. Albo prostszy przykład: idziemy do apteki po lek, którego potrzebujemy natychmiast. System płatniczy nie działa. Co wtedy? Liczymy, że aptekarz da nam lek na kredyt? Dlatego możliwość zapłacenia gotówką nadal ma znaczenie.
Czyli technologia tak, ale nie za cenę wyboru?
Dokładnie. Technologia ma pomagać, nie odbierać klientowi możliwości działania.
Zdobyć nowego klienta bankowi jest dziś trudniej niż sprzedać mu kolejny produkt?
Trzeba pamiętać, że ludzie, którzy potrzebują usług bankowych, najczęściej już je mają. Dlatego musimy dostarczyć im wartość, która przekona ich do zmiany. A zmiana banku jest dość trudną decyzją - zarówno dla osoby fizycznej, jak i dla firmy. Sama cena nie wystarczy. Oferta produktowa i technologiczna nie może odbiegać od banków komercyjnych, ale oprócz tego trzeba dać klientowi powód, dla którego będzie chciał przejść właśnie do nas.
Czy bank ze Szczytna może technologicznie grać w tej samej lidze co największe banki w Polsce?
Musi. Nie możemy powiedzieć klientowi: jesteśmy bankiem lokalnym, więc zaakceptuj słabszą technologię albo mniejszą funkcjonalność. Nasza oferta produktowa i technologiczna nie może odbiegać od banków komercyjnych, bo właśnie z nimi konkurujemy o klienta. I nie odbiega. Lokalność ma być dodatkową wartością, a nie usprawiedliwieniem dla niższego standardu.
Na koniec wróćmy do tych 116 lat. Jak będzie wyglądał Bank Spółdzielczy w Szczytnie za kolejne 116?
Aż tak daleko bym nie sięgał. Nie da się tego dziś przewidzieć. Bankowość jest mocno regulowana, świat zmienia się bardzo szybko. Nawet planowanie na kilka czy kilkanaście lat jest trudne. Ale jedna rzecz może się nie zmienić. Jeśli będziemy potrafili łączyć technologię z relacją, nowoczesność z odpowiedzialnością i rozwój z tym, że nadal jesteśmy częścią tego regionu, to właśnie na tym można budować kolejne lata.
Komentarze i materiały powiązane pojawią się poniżej.